آیا بیمه گوشی موبایل ارزش دارد؟ بررسی مزایا، معایب و هزینه بیمه
بیمه گوشی موبایل در بسیاری از شرایط ارزش خرید دارد؛ بهخصوص اگر گوشی گرانقیمتی دارید یا هزینه تعمیر و جایگزینی آن برایتان سنگین است. بیمه میتواند بخشی از خسارت ناشی از شکستگی نمایشگر، آبخوردگی، سرقت و حوادث دیگر را جبران کند؛ البته به شرطی که حادثه در پوشش بیمهنامه قرار داشته باشد. برای گوشیهای ارزانتر یا بیمههایی با فرانشیز بالا و سقف تعهد پایین، خرید بیمه همیشه انتخاب اقتصادی مناسبی نیست.
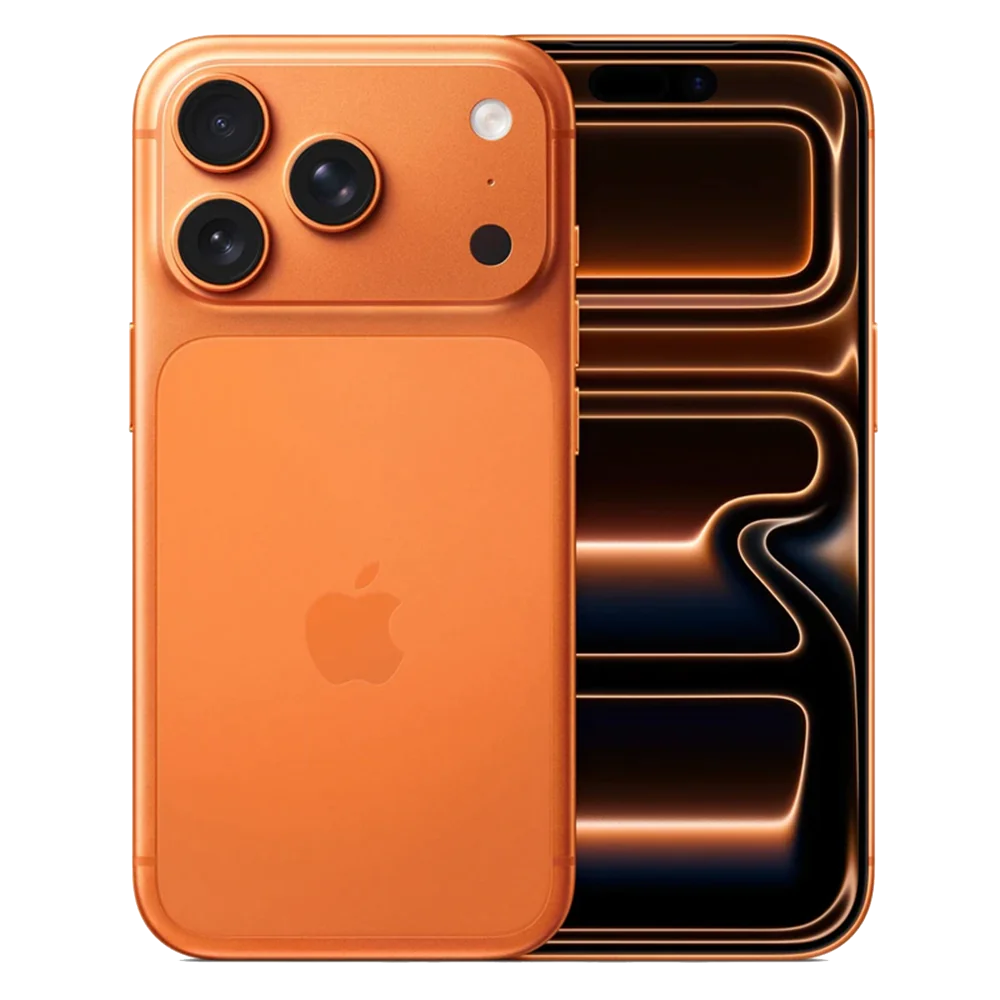
گوشی موبایل اپل مدل آیفون 17پرومکس ZAA Not Active ظرفیت 256 گیگابایت و رم 12 گیگابایت
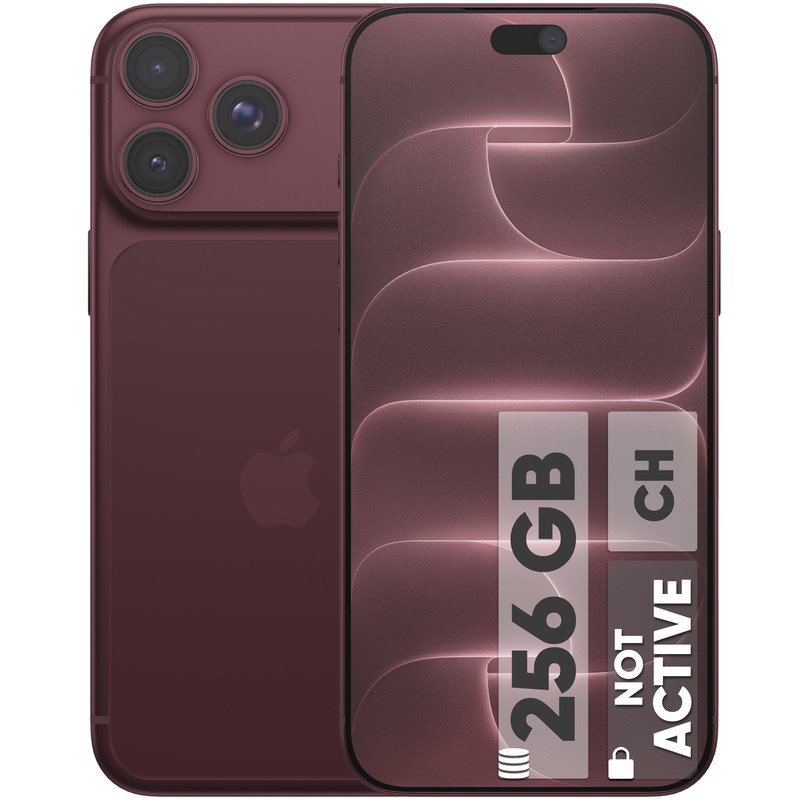
گوشی موبایل اپل مدل iPhone 18 Pro Max Zaa دو سیم کارت ظرفیت 256 گیگابایت و رم 12 گیگابایت
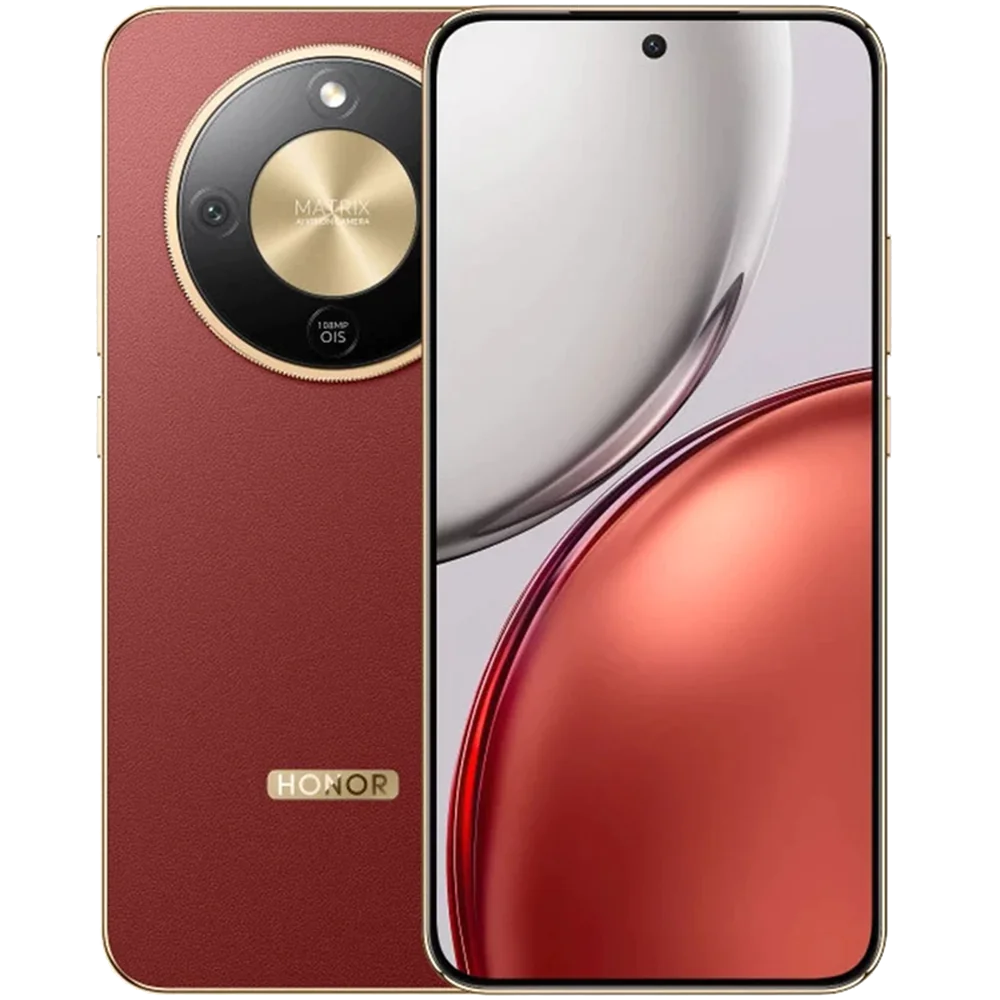
گوشی موبایل آنر مدل X9d دو سیم کارت ظرفیت 256گیگابایت و 12 گیگابایت رم
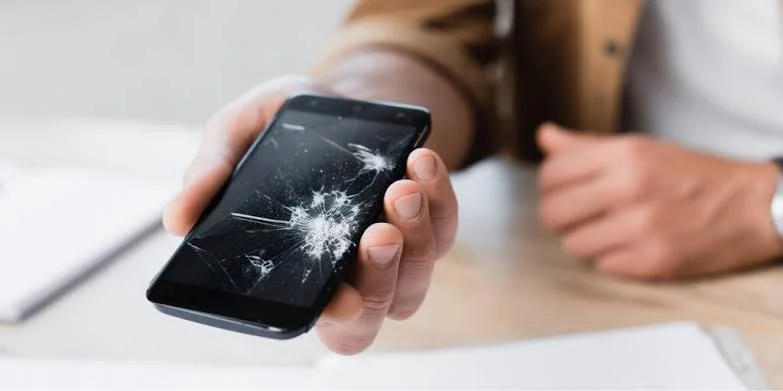
با افزایش قیمت گوشیهای هوشمند، آسیب دیدن یک قطعه مانند صفحهنمایش یا دوربین میتواند هزینه قابلتوجهی ایجاد کند. از طرف دیگر، بیشتر گارانتیهای معمولی خسارت ناشی از افتادن گوشی، آبخوردگی و سرقت را پوشش نمیدهند. به همین دلیل بسیاری از خریداران هنگام تهیه موبایل با این سؤال مواجه میشوند که آیا پرداخت هزینه اضافی برای بیمه واقعاً منطقی است؟
در این مقاله از مبیتمگ بررسی میکنیم بیمه موبایل چیست، چه خسارتهایی را جبران میکند، چه تفاوتی با گارانتی دارد و برای چه کسانی ارزش خرید بیشتری خواهد داشت.
 فهرست مقاله
- بیمه گوشی موبایل چیست و چگونه کار میکند؟
- بیمه گوشی چه مواردی را پوشش میدهد؟
- تفاوت بیمه گوشی با گارانتی چیست؟
- مزایای بیمه گوشی موبایل چیست؟
- ۱. کاهش هزینه تعمیرات سنگین
- ۲. جبران بخشی از خسارت سرقت
- ۳. محافظت مالی در برابر آبخوردگی
- ۴. کاهش ریسک مالی خرید گوشی گرانقیمت
- ۵. امکان استفاده از خدمات تعمیر تخصصی
- معایب بیمه گوشی موبایل چیست؟
- ۱. پرداخت هزینه اضافی
- ۲. وجود فرانشیز
- ۳. محدودیت در تعداد دفعات دریافت خسارت
- ۴. استثناهای متعدد
- ۵. زمانبر بودن دریافت خسارت
- هزینه بیمه گوشی موبایل چقدر است؟
- آیا بیمه گوشی از نظر اقتصادی بهصرفه است؟
- مثال محاسبه ارزش بیمه گوشی
- بیمه گوشی برای چه کسانی ارزش خرید بیشتری دارد؟
- دارندگان گوشیهای پرچمدار و گرانقیمت
- افرادی که زیاد در رفتوآمد هستند
- افرادی که گوشی ابزار اصلی کارشان است
- کسانی که توان مالی جایگزینی گوشی را ندارند
- چه زمانی خرید بیمه گوشی ارزش ندارد؟
- هنگام خرید بیمه موبایل به چه نکاتی توجه کنیم؟
- ۱. آیا سرقت گوشی تحت پوشش است؟
- ۲. سقف تعهد بیمه چقدر است؟
- ۳. خسارت با قیمت روز محاسبه میشود؟
- ۴. فرانشیز شکستگی و سرقت چقدر است؟
- ۵. آیا بیمه دوره انتظار دارد؟
- ۶. آیا تعمیر گوشی در هر مرکزی مجاز است؟
- ۷. آیا گوشی کارکرده هم بیمه میشود؟
- مراحل دریافت خسارت بیمه گوشی
- بیمه گوشی بهتر است یا استفاده از قاب و گلس محافظ؟
- سؤالات متداول درباره بیمه گوشی موبایل
- آیا بیمه گوشی موبایل واقعاً ارزش خرید دارد؟
- آیا بیمه گوشی شکستن السیدی را پوشش میدهد؟
- آیا بیمه گوشی سرقت را جبران میکند؟
- آیا بیمه گوشی شامل گم شدن آن هم میشود؟
- آیا بیمه گوشی آبخوردگی را پوشش میدهد؟
- بیمه گوشی چند بار خسارت پرداخت میکند؟
- آیا برای گوشی دستدوم هم میتوان بیمه خرید؟
- آیا بیمه گوشی بدون گارانتی امکانپذیر است؟
- جمعبندی؛ بالاخره بیمه گوشی بخریم یا نه؟
 بیمه گوشی موبایل چیست و چگونه کار میکند؟
بیمه گوشی موبایل قراردادی بین صاحب دستگاه و شرکت بیمه است که براساس آن، بیمهگر متعهد میشود خسارتهای مشخصشده در بیمهنامه را تا سقف معینی جبران کند.
برای دریافت این خدمات، صاحب گوشی مبلغی بهعنوان حق بیمه پرداخت میکند و در صورت وقوع حادثه تحت پوشش، میتواند برای تعمیر، جبران خسارت یا جایگزینی دستگاه درخواست بدهد.
برای مثال، تصور کنید گوشی شما هنگام استفاده از دستتان میافتد و نمایشگر آن میشکند. اگر بیمهنامه شکستگی نمایشگر را پوشش دهد، شرکت بیمه پس از بررسی حادثه، طبق سقف تعهدات و میزان فرانشیز، بخشی از هزینه تعمیر را پرداخت میکند.
البته بیمه به این معنا نیست که هر نوع خرابی بدون هزینه تعمیر خواهد شد. شرایط پرداخت خسارت به شرکت بیمه، نوع قرارداد، تعداد دفعات مجاز دریافت خسارت و استثناهای بیمهنامه بستگی دارد.
بیمه گوشی چه مواردی را پوشش میدهد؟
مهمترین پوششهایی که ممکن است در طرحهای بیمه موبایل ارائه شوند عبارتاند از:
- شکستگی نمایشگر: آسیب به صفحهنمایش در اثر سقوط یا ضربه ناگهانی
- آبخوردگی و نفوذ مایعات: خرابی قطعات داخلی بر اثر تماس با آب یا سایر مایعات
- سرقت گوشی: سرقت با شرایط مشخص مانند زورگیری، قاپزنی یا شکست حرز
- نوسانات برق: آسیب ناشی از تغییرات ناگهانی ولتاژ یا القای الکتریکی
- آتشسوزی و انفجار: خسارت واردشده به گوشی در حوادث تحت پوشش
- بلایای طبیعی: برخی خسارتهای ناشی از سیل، طوفان و حوادث مشابه
- خسارت کلی دستگاه: حوادثی که به تشخیص کارشناس، تعمیر گوشی را غیرممکن یا غیراقتصادی میکنند
نکته مهم این است که تمام بیمهها این پوششها را بهصورت یکجا ارائه نمیکنند. ممکن است یک طرح فقط شکستگی و آبخوردگی را پوشش دهد، درحالیکه طرح دیگری شامل سرقت نیز باشد.
بنابراین پیش از خرید، باید پوششهای انتخابی و شرایط دقیق قرارداد را بررسی کنید.
تفاوت بیمه گوشی با گارانتی چیست؟
یکی از رایجترین اشتباهات هنگام خرید موبایل، یکسان دانستن بیمه و گارانتی است؛ درحالیکه این دو خدمات متفاوتی ارائه میدهند.
گارانتی معمولاً مربوط به ایرادهای فنی و تولیدی دستگاه است، اما بیمه برای جبران خسارت ناشی از حوادث مشخص طراحی شده است.
برای مثال، اگر نمایشگر گوشی بدون ضربه و به دلیل نقص فنی دچار مشکل شود، ممکن است گارانتی مسئول تعمیر آن باشد. اما اگر نمایشگر بر اثر افتادن روی زمین بشکند، معمولاً گارانتی خسارتی پرداخت نمیکند و باید از بیمه دارای پوشش شکستگی استفاده کرد.
| نوع خسارت | گارانتی معمولی | بیمه موبایل |
|---|---|---|
| نقص فنی کارخانهای | معمولاً دارد | معمولاً ندارد |
| شکستگی نمایشگر بر اثر ضربه | معمولاً ندارد | بسته به طرح |
| آبخوردگی | معمولاً ندارد | بسته به طرح |
| سرقت گوشی | ندارد | در طرحهای دارای پوشش سرقت |
| نوسانات برق | وابسته به شرایط ضمانت | در برخی طرحها |
| خرابی بر اثر استهلاک طبیعی | معمولاً ندارد | معمولاً ندارد |
| مشکلات نرمافزاری | بسته به شرایط ضمانت | معمولاً ندارد |
در نتیجه بیمه جایگزین گارانتی نیست؛ بلکه میتواند پوشش مالی مکملی برای حوادث خارج از تعهد گارانتی باشد.
اگر قصد خرید گوشی موبایل دارید، بهتر است علاوه بر قیمت، شرایط گارانتی و امکان تهیه بیمه مناسب را نیز در تصمیم خود لحاظ کنید.
مزایای بیمه گوشی موبایل چیست؟
۱. کاهش هزینه تعمیرات سنگین
یکی از مهمترین دلایل خرید بیمه گوشی، کاهش هزینههای تعمیرات است.
در گوشیهای امروزی، قطعاتی مانند نمایشگر OLED، ماژول دوربین و برد اصلی ممکن است ارزش زیادی داشته باشند. به همین دلیل آسیب به یک قطعه میتواند هزینه تعمیر قابلتوجهی ایجاد کند.
اگر خسارت تحت پوشش بیمه باشد، پرداخت بخشی از هزینه تعمیر توسط شرکت بیمه میتواند فشار مالی روی صاحب گوشی را کاهش دهد.
این موضوع بهخصوص برای گوشیهای پرچمدار اهمیت بیشتری دارد؛ زیرا هزینه تعویض قطعات اصلی آنها ممکن است بالا باشد.
۲. جبران بخشی از خسارت سرقت
سرقت گوشی یکی از حوادثی است که میتواند باعث از دست رفتن بخش قابلتوجهی از سرمایه خریدار شود.
در برخی طرحهای بیمه موبایل، سرقت ناشی از زورگیری، قاپزنی، کیفزنی یا شکست حرز پوشش داده میشود. البته شرکت بیمه برای تأیید حادثه معمولاً به مدارک مشخصی نیاز دارد.
برای مثال، در سرقت با شکست حرز ممکن است ارائه گزارش انتظامی و تأیید آثار ورود اجباری ضروری باشد.
همچنین نباید سرقت را با گم شدن گوشی یکسان دانست. بسیاری از بیمهنامهها مفقودی عادی را پوشش نمیدهند.
۳. محافظت مالی در برابر آبخوردگی
حتی گوشیهایی که از استانداردهای مقاومت در برابر آب برخوردارند، در همه شرایط در برابر نفوذ مایعات مصون نیستند.
آبخوردگی ممکن است به مدارهای داخلی، درگاه شارژ، دوربین یا سایر قطعات دستگاه آسیب وارد کند.
در صورتی که نفوذ مایعات تحت پوشش بیمهنامه باشد، امکان دریافت خسارت با رعایت شرایط قرارداد وجود خواهد داشت.
۴. کاهش ریسک مالی خرید گوشی گرانقیمت
فرض کنید بخش بزرگی از بودجه خود را برای خرید یک گوشی پرچمدار هزینه کردهاید. در چنین شرایطی، سرقت یا خسارت شدید ممکن است شما را مجبور به پرداخت مجدد مبلغ زیادی کند.
بیمه نمیتواند جلوی حادثه را بگیرد، اما میتواند بخشی از پیامد مالی آن را کاهش دهد.
این مزیت برای افرادی که توانایی جایگزینی سریع گوشی را ندارند، اهمیت بیشتری پیدا میکند.
۵. امکان استفاده از خدمات تعمیر تخصصی
در بعضی قراردادهای بیمه، تعمیر دستگاه باید در مراکز مورد تأیید شرکت بیمه انجام شود. این موضوع میتواند دسترسی به مسیر مشخصی برای کارشناسی و تعمیر را فراهم کند.
البته کیفیت تعمیرات، اصالت قطعات، مدت زمان خدمات و شرایط تحویل دستگاه باید پیش از خرید بیمه بررسی شوند.
معایب بیمه گوشی موبایل چیست؟
بیمه در کنار مزایا، محدودیتهایی هم دارد که ممکن است ارزش اقتصادی آن را کاهش دهند.
۱. پرداخت هزینه اضافی
حق بیمه هزینهای است که هنگام خرید یا تمدید بیمهنامه پرداخت میکنید. اگر در مدت اعتبار بیمه هیچ خسارتی رخ ندهد، معمولاً این مبلغ به شما بازگردانده نمیشود؛ مگر آنکه قرارداد شرایط خاصی برای بازگشت حق بیمه داشته باشد.
به همین دلیل خرید بیمه باید با توجه به ارزش گوشی و توان مالی شما انجام شود.
۲. وجود فرانشیز
فرانشیز بخشی از خسارت است که پرداخت آن برعهده صاحب گوشی خواهد بود.
برای مثال، اگر هزینه تعمیر گوشی ۸ میلیون تومان و فرانشیز آن ۲۰ درصد باشد، سهم شما از خسارت ۱ میلیون و ۶۰۰ هزار تومان و سهم بیمه، با فرض نبود محدودیت دیگر، ۶ میلیون و ۴۰۰ هزار تومان خواهد بود.
در بعضی طرحها فرانشیز برای شکستگی، سرقت و خسارت کلی متفاوت است.
۳. محدودیت در تعداد دفعات دریافت خسارت
برخی بیمهنامهها تنها یک بار در طول مدت قرارداد خسارت پرداخت میکنند. برخی دیگر ممکن است برای نوبتهای بعدی شرایط یا فرانشیز متفاوتی داشته باشند.
بنابراین اگر گوشی شما چند بار در سال آسیب ببیند، لزوماً تمام حوادث تحت پوشش نخواهند بود.
۴. استثناهای متعدد
بعضی از خسارتها مانند خطوخش ظاهری، استهلاک عادی، آسیب عمدی، خرابی نرمافزاری یا تعمیر بدون هماهنگی با بیمهگر ممکن است از تعهدات بیمه خارج باشند.
حتی در بعضی طرحها، پوشش آسیب بدنه برخی مدلهای گوشی با محدودیت همراه است.
۵. زمانبر بودن دریافت خسارت
دریافت خسارت ممکن است به ثبت درخواست، ارائه مدارک، بررسی کارشناسی و مراجعه به مراکز مجاز نیاز داشته باشد.
بنابراین افرادی که از گوشی برای کارهای ضروری استفاده میکنند، باید مدت زمان تقریبی رسیدگی و نحوه تعمیر یا جایگزینی دستگاه را نیز بررسی کنند.
هزینه بیمه گوشی موبایل چقدر است؟
قیمت بیمه موبایل عدد ثابتی ندارد و معمولاً به ارزش گوشی، نوع پوشش، سقف تعهدات، شرکت بیمه و میزان فرانشیز بستگی دارد.
برای مثال، بیمهای که فقط شکستگی نمایشگر را پوشش میدهد ممکن است حق بیمه کمتری نسبت به طرح دارای پوشش شکستگی، آبخوردگی و سرقت داشته باشد.
عوامل مهم در تعیین قیمت بیمه عبارتاند از:
- ارزش و مدل گوشی
- نو یا کارکرده بودن دستگاه
- مدت اعتبار بیمهنامه
- پوشش سرقت و حوادث
- سقف تعهد شرکت بیمه
- میزان فرانشیز
- تعداد دفعات مجاز دریافت خسارت
برای اطلاع از هزینه واقعی، باید قیمت بیمه را برای مدل مشخص گوشی از شرکت بیمه یا نماینده مجاز آن استعلام بگیرید.
نکته: ارزانترین بیمه لزوماً بهترین انتخاب نیست. ممکن است حق بیمه پایینتری داشته باشد، اما هنگام خسارت، فرانشیز بیشتری از شما دریافت کند.
آیا بیمه گوشی از نظر اقتصادی بهصرفه است؟
برای پاسخ دقیقتر باید هزینه خرید بیمه را با میزان خسارت احتمالی و مبلغی که بیمه واقعاً پرداخت میکند، مقایسه کنیم.
مثال محاسبه ارزش بیمه گوشی
فرض کنید شرایط زیر را داریم:
| مورد | مبلغ |
|---|---|
| ارزش گوشی | ۶۰ میلیون تومان |
| هزینه فرضی بیمه یکساله | ۱ میلیون و ۲۰۰ هزار تومان |
| هزینه تعمیر نمایشگر | ۸ میلیون تومان |
| فرانشیز فرضی | ۲۰٪ |
| مبلغ قابل پرداخت بیمه | ۶ میلیون و ۴۰۰ هزار تومان |
| سهم صاحب گوشی از تعمیر | ۱ میلیون و ۶۰۰ هزار تومان |
در این مثال، اگر گوشی بیمه نداشته باشد، صاحب دستگاه باید ۸ میلیون تومان برای تعمیر پرداخت کند.
اما با بیمه، مجموع حق بیمه و سهم صاحب گوشی از تعمیر به ۲ میلیون و ۸۰۰ هزار تومان میرسد.
بنابراین در صورت وقوع این حادثه تحت پوشش، ۵ میلیون و ۲۰۰ هزار تومان صرفهجویی ایجاد میشود.
البته این مثال صرفاً برای توضیح نحوه محاسبه است و قیمت واقعی هیچ بیمهنامهای را نشان نمیدهد.
از طرف دیگر، اگر گوشی در طول سال آسیبی نبیند، حق بیمه پرداختشده هزینهای است که منفعت مالی مستقیمی برای خریدار ایجاد نکرده است.
در واقع تصمیمگیری اقتصادی باید دو موضوع را در نظر بگیرد: احتمال وقوع حادثه و سنگینی هزینهای که در صورت وقوع باید شخصاً پرداخت کنید.
بیمه گوشی برای چه کسانی ارزش خرید بیشتری دارد؟
دارندگان گوشیهای پرچمدار و گرانقیمت
افرادی که از گوشیهای پرچمدار سامسونگ، اپل یا شیائومی استفاده میکنند، ممکن است با هزینههای بالای تعمیر یا جایگزینی دستگاه مواجه شوند.
برای مثال، پیش از خرید گوشی اپل یا مدلهای پرچمدار سایر برندها، مقایسه هزینه بیمه با ارزش دستگاه و قیمت تعمیرات میتواند تصمیم مفیدی باشد.
البته هنگام بیمه گوشیهای گرانقیمت باید به سقف تعهد نیز توجه کرد. اگر ارزش گوشی از سقف پوشش بیشتر باشد، ممکن است بخشی از خسارت همچنان برعهده مالک بماند.
افرادی که زیاد در رفتوآمد هستند
رانندگان، پیکها، مأموران فروش و افرادی که ساعات زیادی بیرون از خانه از موبایل استفاده میکنند، ممکن است بیشتر با شرایطی مانند سقوط گوشی یا خطر سرقت مواجه شوند.
برای این افراد، بیمه دارای پوشش متناسب با نوع استفاده میتواند گزینه قابلبررسی باشد.
افرادی که گوشی ابزار اصلی کارشان است
تولیدکنندگان محتوا، فروشندگان آنلاین، مدیران شبکههای اجتماعی و افرادی که کارشان به تلفن همراه وابسته است، معمولاً به دستگاه خود نیاز مستمر دارند.
بیمه میتواند بخشی از خسارت فیزیکی را جبران کند؛ اما باید توجه داشت که هزینه توقف کسبوکار، از دست رفتن اطلاعات یا درآمد ازدسترفته معمولاً تحت پوشش بیمه موبایل قرار ندارد.
کسانی که توان مالی جایگزینی گوشی را ندارند
اگر خرید مجدد گوشی برایتان فشار مالی سنگینی ایجاد میکند، پرداخت حق بیمه قابلقبول ممکن است منطقی باشد؛ حتی اگر احتمال وقوع حادثه چندان بالا نباشد.
در این شرایط، ارزش بیمه فقط به صرفهجویی احتمالی محدود نمیشود و کاهش ریسک یک هزینه بزرگ و پیشبینینشده نیز اهمیت دارد.
چه زمانی خرید بیمه گوشی ارزش ندارد؟
بیمه برای همه کاربران ضروری نیست.
برای مثال، اگر گوشی اقتصادی دارید و هزینه تعمیر یا جایگزینی آن نسبت به درآمدتان قابلمدیریت است، شاید پرداخت حق بیمه بالا انتخاب چندان مناسبی نباشد.
همچنین در شرایط زیر بهتر است درباره خرید بیمه بیشتر بررسی کنید:
- حق بیمه نسبت به ارزش گوشی بسیار بالاست.
- فرانشیز بخش بزرگی از خسارت را شامل میشود.
- سقف تعهد بیمه کمتر از هزینه احتمالی تعمیر یا جایگزینی است.
- پوششهای موردنیاز شما در قرارداد وجود ندارند.
- گوشی از نظر عمر، وضعیت ظاهری یا سوابق تعمیرات شرایط پذیرش بیمه را ندارد.
- هزینه تعمیر احتمالی بسیار کمتر از مجموع حق بیمه و فرانشیز است.
برای گوشیهای اقتصادی و میانرده، بهتر است ابتدا ارزش فعلی دستگاه، قیمت قطعات و شرایط بیمه بررسی شود.
برای مثال، اگر قصد خرید گوشی شیائومی دارید، میتوانید باتوجهبه رده قیمتی مدل انتخابی، درباره نیاز به بیمه تصمیم بگیرید. ملاک اصلی فقط برند نیست، بلکه ارزش گوشی و شرایط بیمهنامه است.
هنگام خرید بیمه موبایل به چه نکاتی توجه کنیم؟
پیش از پرداخت هزینه بیمه، بهتر است پاسخ چند سؤال مشخص را از شرکت ارائهدهنده دریافت کنید.
۱. آیا سرقت گوشی تحت پوشش است؟
در بعضی قراردادها فقط سرقت با شکست حرز پوشش داده میشود؛ در برخی دیگر قاپزنی و زورگیری هم تحت پوشش قرار میگیرند.
باید دقیقاً مشخص شود چه نوع سرقتی پذیرفته میشود و چه مدارکی برای اثبات آن لازم است.
۲. سقف تعهد بیمه چقدر است؟
فرض کنید گوشی شما ۱۲۰ میلیون تومان ارزش دارد، اما حداکثر تعهد بیمه ۸۰ میلیون تومان است.
در چنین شرایطی، حتی اگر حادثه بهطور کامل تحت پوشش باشد، امکان جبران تمام ارزش گوشی وجود ندارد.
۳. خسارت با قیمت روز محاسبه میشود؟
بعضی قراردادها مبلغ خسارت کلی یا سرقت را براساس ارزش روز دستگاه کارکرده در زمان حادثه یا سرمایه مندرج در بیمهنامه، هرکدام کمتر باشد، محاسبه میکنند.
بنابراین نباید فرض کنید بیمه همیشه هزینه خرید یک گوشی نو با قیمت روز بازار را پرداخت خواهد کرد.
۴. فرانشیز شکستگی و سرقت چقدر است؟
بهتر است سهم پرداختی خودتان را برای هر نوع خسارت جداگانه بررسی کنید.
ممکن است بیمهای فرانشیز مناسبی برای تعمیر داشته باشد، اما هنگام سرقت بخش قابلتوجهی از ارزش دستگاه را از خسارت کسر کند.
۵. آیا بیمه دوره انتظار دارد؟
بعضی طرحها از همان لحظه خرید تمام پوششها را فعال نمیکنند.
برای مثال، در برخی طرحهای بیمه موبایل سامان دوره انتظار هفتروزه ذکر شده است. این مدت برای همه بیمهنامهها یکسان نیست.
۶. آیا تعمیر گوشی در هر مرکزی مجاز است؟
بعضی شرکتها تنها تعمیرات انجامشده در مراکز مورد تأیید خود را میپذیرند.
اگر بدون هماهنگی، گوشی را به تعمیرگاه دیگری ببرید، ممکن است امکان دریافت خسارت را از دست بدهید.
۷. آیا گوشی کارکرده هم بیمه میشود؟
بعضی شرکتها امکان بیمه گوشی کارکرده سالم را دارند، اما ممکن است بررسی سلامت دستگاه، تأیید رجیستری، محدودیت سن دستگاه یا نبود سابقه تعمیرات را شرط پذیرش قرار دهند.
بنابراین پیش از خرید بیمه برای گوشی دستدوم، شرایط پذیرش آن را استعلام کنید.
مراحل دریافت خسارت بیمه گوشی
فرایند دریافت خسارت در شرکتهای مختلف یکسان نیست، اما معمولاً مراحل زیر را شامل میشود:
- ثبت حادثه: خسارت را در مهلت مشخصشده در بیمهنامه به شرکت اطلاع دهید.
- آمادهکردن مدارک: بیمهنامه، مدارک هویتی، اطلاعات مالکیت، فاکتور خرید و شماره IMEI را آماده کنید.
- بررسی دستگاه: در خسارتهای فیزیکی، گوشی توسط کارشناس یا مرکز مورد تأیید بیمه بررسی میشود.
- تعیین میزان خسارت: بیمهگر با توجه به پوشش، سقف تعهد و فرانشیز، مبلغ قابل پرداخت را محاسبه میکند.
- تعمیر یا جبران خسارت: بسته به قرارداد، تعمیر انجام میشود یا خسارت به روش تعیینشده در بیمهنامه پرداخت خواهد شد.
در صورت سرقت، معمولاً مدارکی مانند گزارش انتظامی، شکایت و مستندات مربوط به سرقت نیز لازم خواهد بود.
بهتر است پیش از هرگونه تعمیر یا اقدام درباره دستگاه سرقتشده، دستورالعمل شرکت بیمه را دریافت کنید.
بیمه گوشی بهتر است یا استفاده از قاب و گلس محافظ؟
بیمه و لوازم محافظ گوشی جایگزین کامل یکدیگر نیستند.
قاب و محافظ نمایشگر با هدف کاهش احتمال آسیب طراحی میشوند، درحالیکه بیمه برای جبران مالی خسارتهای مشخص کاربرد دارد.
یک قاب مناسب ممکن است از آسیب ناشی از بعضی ضربهها جلوگیری کند، اما تضمین نمیکند گوشی در تمام سقوطها سالم بماند.
از طرف دیگر، بیمه نمیتواند از شکستن نمایشگر جلوگیری کند و صرفاً ممکن است هزینه تعمیر را کاهش دهد.
بنابراین برای گوشیهای ارزشمند، ترکیب محافظت فیزیکی مناسب و بیمه متناسب با نیاز میتواند انتخاب منطقیتری نسبت به تکیه بر یکی از آنها باشد.
سؤالات متداول درباره بیمه گوشی موبایل
آیا بیمه گوشی موبایل واقعاً ارزش خرید دارد؟
بله، برای گوشیهای گرانقیمت یا افرادی که جبران هزینه تعمیر و جایگزینی برایشان دشوار است، بیمه میتواند ارزشمند باشد. بااینحال، حق بیمه، فرانشیز و سقف تعهد باید بررسی شوند.
آیا بیمه گوشی شکستن السیدی را پوشش میدهد؟
در بسیاری از طرحهای بیمه حوادث موبایل، شکستگی نمایشگر تحت پوشش قرار میگیرد؛ اما مبلغ پرداختی به شرایط بیمهنامه و میزان فرانشیز بستگی دارد.
آیا بیمه گوشی سرقت را جبران میکند؟
بعضی طرحها سرقت گوشی، از جمله زورگیری، قاپزنی یا سرقت با شکست حرز را پوشش میدهند. نوع سرقت و مدارک لازم باید با شرایط قرارداد مطابقت داشته باشند.
آیا بیمه گوشی شامل گم شدن آن هم میشود؟
معمولاً مفقودی عادی با سرقت تفاوت دارد و در بسیاری از بیمهنامهها تحت پوشش نیست. پوشش احتمالی مفقودی باید بهصورت صریح در قرارداد ذکر شده باشد.
آیا بیمه گوشی آبخوردگی را پوشش میدهد؟
در طرحهای دارای پوشش نفوذ مایعات، امکان جبران خسارت آبخوردگی وجود دارد؛ البته با رعایت استثناها، فرانشیز و سایر شرایط قرارداد.
بیمه گوشی چند بار خسارت پرداخت میکند؟
بستگی به قرارداد دارد. بعضی طرحها فقط یک نوبت خسارت پرداخت میکنند و بعضی دیگر ممکن است امکان دریافت خسارت بیشتر با شرایط متفاوت داشته باشند.
آیا برای گوشی دستدوم هم میتوان بیمه خرید؟
بله، برخی بیمهگران گوشیهای کارکرده سالم را نیز میپذیرند. معمولاً سلامت دستگاه و شرایطی مانند رجیستری و سابقه تعمیرات بررسی میشود.
آیا بیمه گوشی بدون گارانتی امکانپذیر است؟
در بعضی طرحها امکانپذیر است. داشتن یا نداشتن گارانتی بهتنهایی معیار قطعی پذیرش نیست و باید شرایط شرکت بیمه بررسی شود.
جمعبندی؛ بالاخره بیمه گوشی بخریم یا نه؟
اگر گوشی گرانقیمتی دارید، زیاد از موبایل بیرون از خانه استفاده میکنید یا پرداخت هزینه یک تعمیر سنگین برایتان دشوار است، خرید بیمه گوشی میتواند تصمیم مناسبی باشد. بیمه با پوشش متناسب میتواند بخشی از ریسک مالی شکستگی، آبخوردگی و سرقت را کاهش دهد.
اما برای گوشیهای اقتصادی، بیمههایی با فرانشیز بالا یا قراردادهایی که پوشش موردنیاز شما را ندارند، پرداخت هزینه اضافی همیشه توجیه اقتصادی ندارد.
پیشنهاد میکنیم پیش از انتخاب بیمه، سه عامل را کنار هم بررسی کنید: ارزش فعلی گوشی، هزینه بیمه و میزان خسارتی که واقعاً قابل دریافت است.
در نهایت اگر قصد تعویض موبایل خود را دارید، میتوانید مدلهای مختلف را در بخش قیمت و خرید گوشی موبایل مبیت بررسی کنید و سپس متناسب با ارزش دستگاه و نحوه استفاده خود، درباره تهیه بیمه تصمیم بگیرید.
نظرات کاربران (0)
اولین نفری باشید که نظر میدهد!